국민연금은 출생연도에 따라 정규 노령연금과 조기노령연금을 받을 수 있는 시점이 달라진다. 같은 연령대라도 출생연도에 따라 연금 수령 시기가 달라지는 만큼 자신의 지급개시연령을 미리 확인해야 한다.
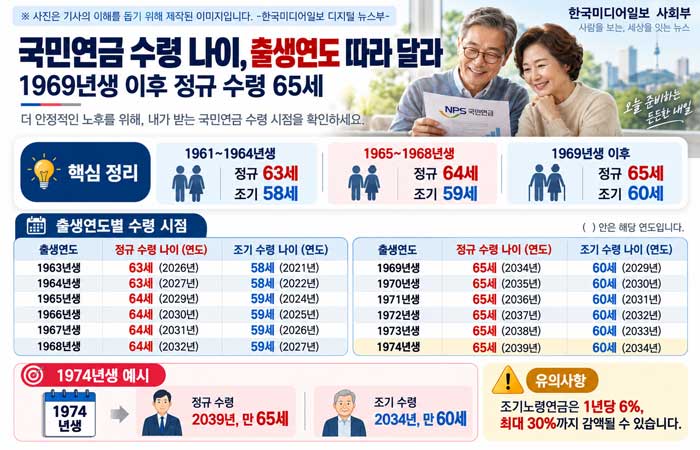
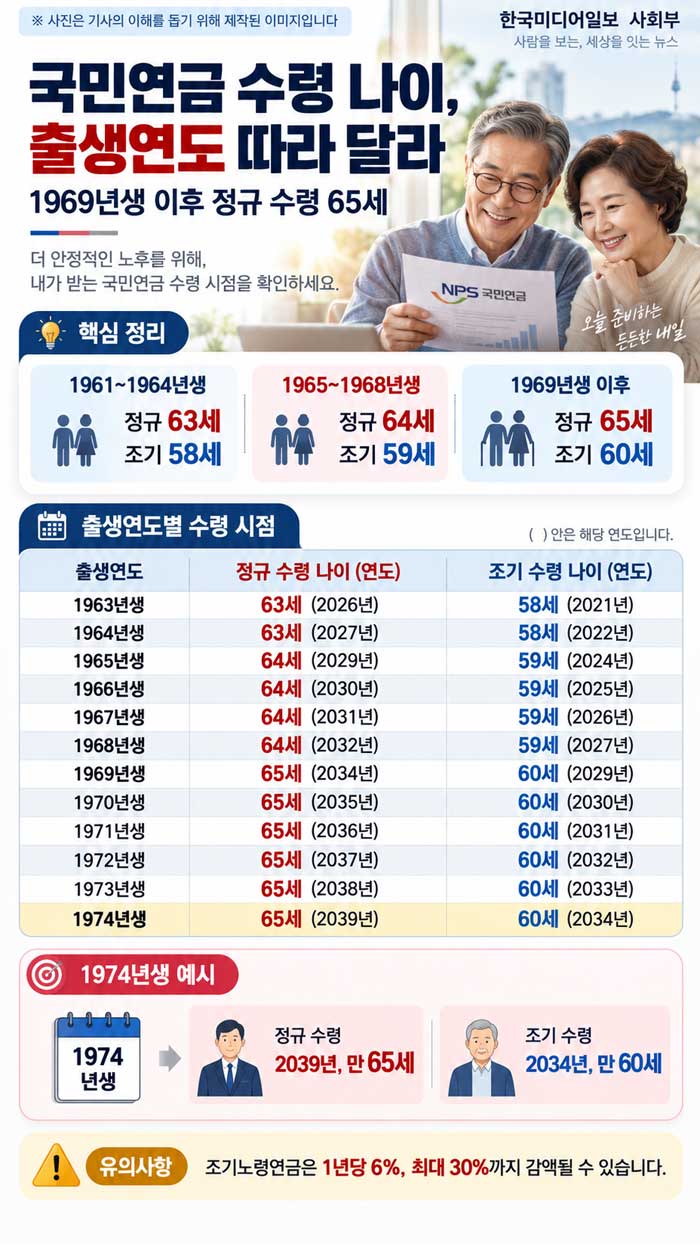
국민연금공단에 따르면 1961~1964년생은 만 63세부터 정규 노령연금을 받을 수 있다. 조기노령연금은 만 58세부터 신청할 수 있다.
1965~1968년생은 정규 노령연금 지급개시연령이 만 64세이며, 조기노령연금은 만 59세부터 가능하다. 1969년 이후 출생자는 정규 노령연금을 만 65세부터, 조기노령연금은 만 60세부터 받게 된다.
출생연도별로 보면 1963년생은 2026년 만 63세가 되는 시점부터 정규 노령연금 수령 대상이 된다. 1964년생은 2027년, 1965년생은 2029년, 1966년생은 2030년, 1967년생은 2031년, 1968년생은 2032년부터 정규 연금을 받을 수 있다.
1969년생은 2034년, 1970년생은 2035년, 1971년생은 2036년, 1972년생은 2037년, 1973년생은 2038년, 1974년생은 2039년부터 정규 노령연금 수령이 가능하다.
조기노령연금은 정규 지급개시연령보다 최대 5년 먼저 받을 수 있는 제도다. 다만 가입기간이 10년 이상이어야 하고, 일정한 소득이 있는 업무에 종사하지 않아야 하는 등 별도 요건을 충족해야 한다.
일찍 받는 만큼 연금액은 줄어든다. 국민연금공단은 조기노령연금을 1년 앞당길 때마다 연금액이 6%씩 감액되며, 최대 5년을 앞당길 경우 30% 줄어든 금액을 평생 받게 된다고 안내하고 있다. 월 단위로는 0.5%씩 감액된다.
예를 들어 1974년생이 조기노령연금을 선택하면 만 60세가 되는 2034년부터 연금을 받을 수 있다. 정규 지급개시연령인 만 65세까지 기다릴 경우에는 2039년부터 연금을 받게 된다. 조기 수령을 선택하면 소득 공백을 줄일 수 있지만, 이후 매달 받는 연금액은 정규 수령보다 적어진다.
반대로 연금 수령을 늦추는 연기연금 제도도 있다. 노령연금 수급자는 지급을 최대 5년까지 연기할 수 있으며, 연기한 기간에 따라 연금액이 늘어난다. 국민연금공단에 따르면 연기연금은 1년마다 7.2%, 최대 5년 연기 시 36%까지 연금액이 가산된다.
조기 수령과 연기 수령 중 어느 쪽이 유리한지는 개인의 가입기간과 예상 연금액, 건강 상태, 다른 소득 유무에 따라 달라진다. 당장 생활비가 필요한 경우에는 조기노령연금이 대안이 될 수 있지만, 감액된 금액이 평생 적용된다는 점을 고려해야 한다.
국민연금 수령을 앞둔 가입자는 국민연금공단 홈페이지나 ‘내 곁에 국민연금’ 서비스를 통해 자신의 예상 연금액과 지급개시연령을 확인한 뒤 신청 시기를 결정하는 것이 바람직하다.
박현정 기자