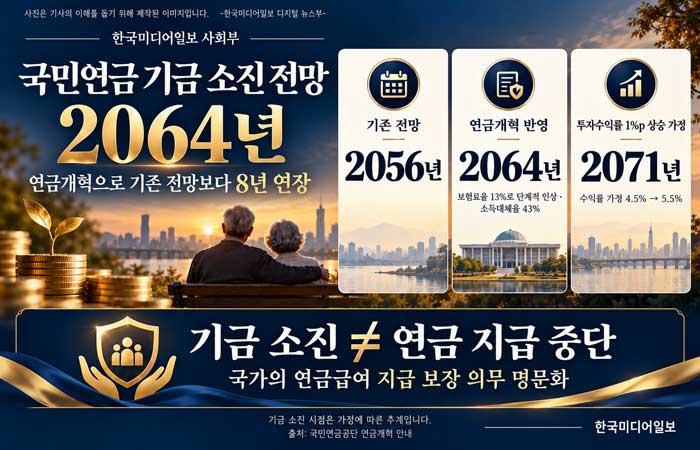
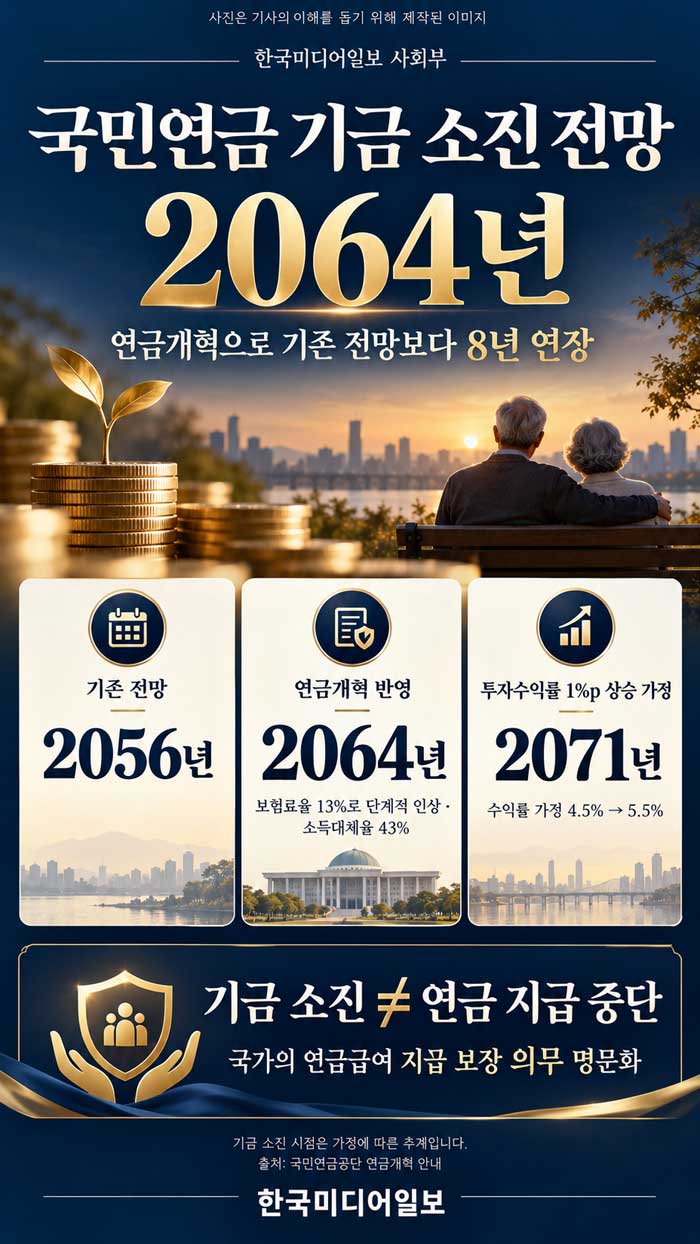
국민연금 개혁으로 기금 소진 시점이 기존 전망보다 8년 늦춰질 것으로 전망됐다. 여기에 국민연금 기금의 투자수익률이 현재 가정보다 1%포인트 높아지면 기금 유지 기간은 2071년까지 연장될 수 있다.
개정 국민연금법에 따라 올해부터 보험료율은 기존 9%에서 매년 0.5%포인트씩 단계적으로 올라 2033년 13%에 도달한다. 소득대체율은 2026년부터 43%로 조정된다. 소득대체율은 가입자의 은퇴 전 소득과 비교해 연금으로 받는 금액의 비율을 뜻한다.
보건복지부와 국민연금공단에 따르면 보험료율 13%, 소득대체율 43%를 적용할 경우 국민연금 기금 소진 시점은 기존 2056년에서 2064년으로 8년 늦춰질 것으로 추산된다. 이는 보험료를 더 걷어 기금 수입을 늘리는 동시에 소득대체율을 높여 노후소득 보장을 강화하는 방식이다.
기금 운용수익률을 높이면 재정 전망은 더 개선된다. 현재 4.5% 수준으로 가정한 기금투자수익률을 5.5%로 1%포인트 높일 경우 기금 소진 시점은 2071년까지 늦춰질 수 있다. 다만 이는 투자수익률이 장기간 목표 수준을 유지한다는 전제에 따른 전망으로, 실제 기금 운용 성과와 금융시장 상황에 따라 달라질 수 있다.
이번 연금개혁은 보험료율과 소득대체율 조정 외에도 국가의 연금급여 지급 보장 의무를 법률에 명확히 담은 것이 특징이다. 이에 따라 국민연금 기금이 소진된다고 해서 연금 지급이 즉시 중단되는 것은 아니다. 기금 소진 이후에는 가입자가 납부하는 보험료와 국가 재정 등을 활용해 연금 지급 재원을 마련하는 추가 논의가 필요하다.
가입자의 부담은 단계적으로 커진다. 직장가입자는 보험료 인상분을 사용자와 절반씩 부담하지만, 지역가입자는 인상된 보험료를 본인이 모두 납부해야 한다. 정부는 저소득 지역가입자의 부담을 덜기 위해 보험료 지원 대상을 확대할 계획이다.
연금으로 받는 금액도 함께 늘어난다. 국민연금 평균소득 수준의 가입자가 40년 동안 보험료를 내고 25년간 연금을 받는다고 가정하면, 개혁 이후 총보험료 부담은 기존보다 증가하지만 총연금액도 늘어나는 것으로 분석됐다. 출산과 군 복무에 대한 가입기간 인정 확대까지 적용되면 일부 가입자는 더 많은 연금액을 받을 수 있다.
다만 이번 개혁만으로 국민연금의 장기 재정 문제가 모두 해결되는 것은 아니다. 기금 소진 시점을 늦추는 효과는 있지만, 장기적으로 연금 지출을 감당하기 위해 필요한 보험료율과 세대별 부담 문제는 여전히 남아 있다.
특히 저출생과 고령화가 계속되면 보험료를 내는 가입자는 줄고 연금을 받는 수급자는 늘어날 수 있다. 이에 따라 정부와 국회는 앞으로 국민연금뿐 아니라 기초연금·퇴직연금·개인연금을 포함한 연금 구조 전반에 대한 추가 개혁 논의를 이어갈 전망이다.
현재 국민연금 개혁은 기금 소진 시점을 늦추고 노후소득 보장을 강화하는 데 초점이 맞춰져 있다. 그러나 연금의 지속 가능성을 확보하려면 보험료율과 소득대체율 조정에 더해 안정적인 기금 운용과 세대 간 부담 조정 방안이 함께 마련돼야 한다는 지적이 나온다.