인공지능(AI)과 메모리, 스마트폰, 자동차용 반도체 등 세부 시장별로 글로벌 주도 기업이 서로 다른 것으로 나타났다. 미국 기업은 CPU와 GPU 같은 시스템 반도체에서 강세를 보였고, 한국은 DRAM과 고대역폭메모리(HBM) 등 메모리 분야에서 경쟁력을 드러냈다.
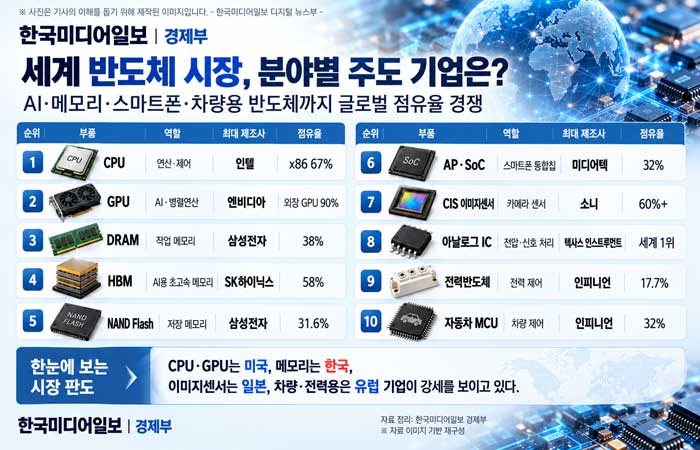
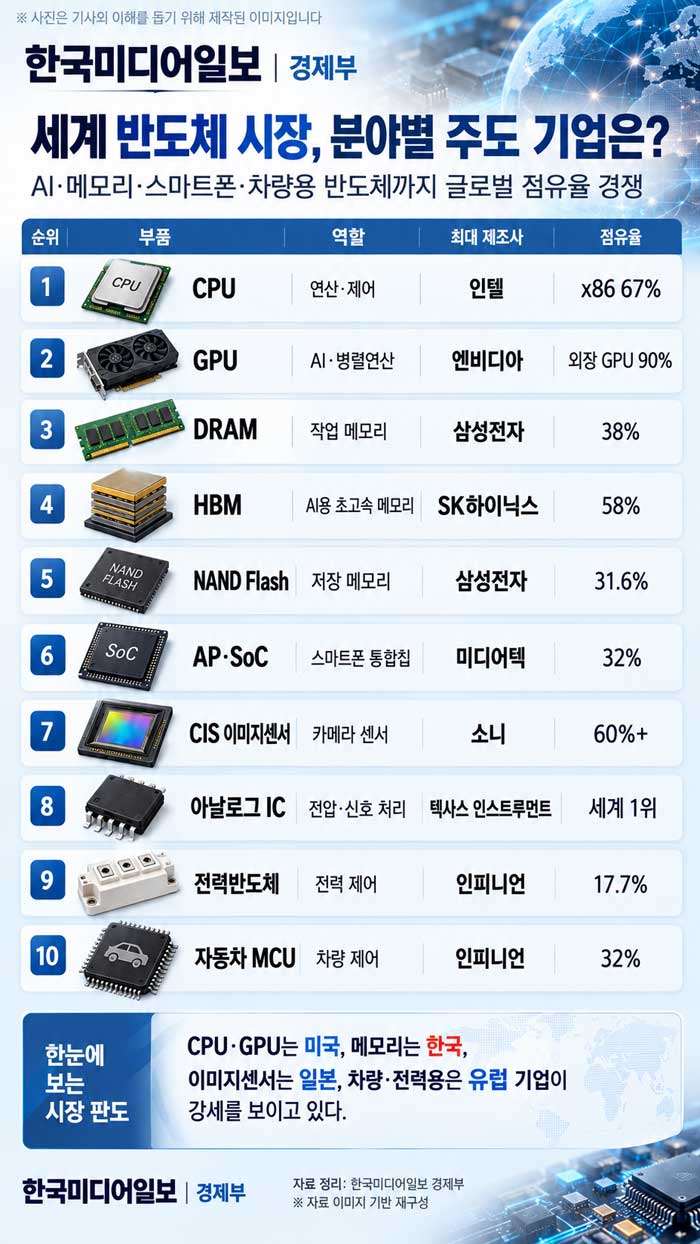
CPU 시장에서는 인텔이 대표적인 선두 기업으로 꼽힌다. 인텔은 컴퓨터와 서버의 연산·제어를 담당하는 CPU 분야에서 x86 기반 시장의 약 67%를 차지한다.
AI 연산에 사용되는 GPU 시장에서는 엔비디아의 영향력이 두드러진다. 엔비디아는 그래픽 처리뿐 아니라 대규모 AI 모델을 학습·구동하는 병렬연산용 GPU를 공급하며 외장 GPU 시장에서 약 90%의 점유율을 기록한 것으로 나타났다.
AI 반도체 시장에서 엔비디아의 독주가 이어지는 배경에는 GPU 성능뿐 아니라 소프트웨어 생태계가 있다. 개발자들이 엔비디아의 CUDA 플랫폼을 기반으로 AI 프로그램을 개발해 왔고, 데이터센터 기업들도 관련 장비와 솔루션을 함께 구축하면서 시장 진입 장벽이 높아졌다는 분석이다.
메모리 반도체에서는 한국 기업들의 존재감이 크다. 작업용 메모리인 DRAM 분야에서는 삼성전자가 약 38%의 점유율로 최대 제조사로 정리됐다. DRAM은 컴퓨터와 서버, 스마트폰 등에 탑재돼 데이터를 임시로 저장하고 처리하는 핵심 부품이다.
AI 데이터센터에 사용되는 HBM 분야에서는 SK하이닉스가 약 58%의 점유율로 선두에 오른 것으로 나타났다. HBM은 여러 개의 메모리 칩을 수직으로 연결해 데이터 처리 속도와 대역폭을 높인 제품으로, AI 가속기와 함께 사용되는 핵심 메모리로 평가받는다.
HBM 시장은 AI 서버 투자 확대와 함께 빠르게 성장하고 있다. 고성능 AI 연산을 위해서는 GPU뿐 아니라 대량의 데이터를 빠르게 주고받을 수 있는 메모리가 필요하기 때문이다. SK하이닉스와 삼성전자는 HBM 생산 확대와 차세대 제품 개발을 두고 경쟁을 벌이고 있다.
저장용 메모리인 낸드플래시 분야에서는 삼성전자가 약 31.6%의 점유율을 기록한 것으로 소개됐다. 낸드플래시는 스마트폰과 PC, 서버용 솔리드스테이트드라이브(SSD) 등에 사용되며 전원이 꺼져도 데이터가 유지되는 비휘발성 메모리다.
스마트폰에 들어가는 AP·SoC 분야에서는 대만 미디어텍이 약 32%의 점유율로 앞선 기업으로 제시됐다. AP는 애플리케이션 프로세서의 약자로 스마트폰의 연산과 그래픽, 통신 기능 등을 하나의 칩에 통합한 부품이다.
이미지센서 시장에서는 일본 소니가 60% 이상의 점유율로 강세를 보였다. 이미지센서는 스마트폰과 카메라의 렌즈를 통해 들어온 빛을 전기 신호로 바꾸는 부품이다. 스마트폰 카메라 성능 경쟁이 계속되면서 고화질 이미지센서 수요도 증가하고 있다.
아날로그 반도체 분야에서는 미국 텍사스인스트루먼트가 선두 기업으로 꼽혔다. 아날로그 반도체는 전압과 전류, 온도 등 현실의 신호를 처리하는 부품으로 디지털 반도체와 달리 전자제품과 산업기기 전반에 폭넓게 사용된다.
전력반도체와 자동차용 마이크로컨트롤러유닛(MCU) 분야에서는 유럽 기업 인피니언의 경쟁력이 두드러졌다. 인피니언은 전력 제어용 반도체 시장에서 약 17.7%, 자동차 MCU 시장에서 약 32%의 점유율을 가진 기업으로 정리됐다.
분야별 시장을 종합하면 CPU와 GPU는 미국 기업, DRAM과 HBM은 한국 기업, 이미지센서는 일본 기업, 전력·차량용 반도체는 유럽 기업이 각각 강점을 보이고 있다. 하나의 기업이 반도체 전 영역을 지배하기보다는 설계와 제조, 메모리, 센서, 전력 제어 등 분야별 전문성이 시장을 나누는 구조다.
AI와 전기차, 자율주행, 데이터센터 산업이 커질수록 반도체 시장의 경쟁 구도도 바뀔 수 있다. 특히 HBM과 차량용 반도체, 전력반도체 등 성장성이 높은 분야에서 각 기업이 기술 격차를 얼마나 유지하느냐가 향후 글로벌 반도체 산업의 주요 변수로 떠오르고 있다.
정한영 기자